Posts Tagged: energia
L’evoluzione del settore energia in Italia: tendenze, dati e prospettive future
Negli ultimi anni, il settore energetico italiano ha attraversato trasformazioni profonde, spinte dalla crescente attenzione verso la sostenibilità ambientale e dalla necessità di ridurre la dipendenza dalle fonti fossili. Questa evoluzione si inserisce in un contesto nazionale e globale segnato da emergenze climatiche, innovazioni tecnologiche e nuovi paradigmi di politica energetica. In questo articolo analizzeremo le dinamiche recenti del mercato energetico italiano, evidenziando dati fondamentali e scenari futuri che potrebbero definire la traiettoria del Paese.
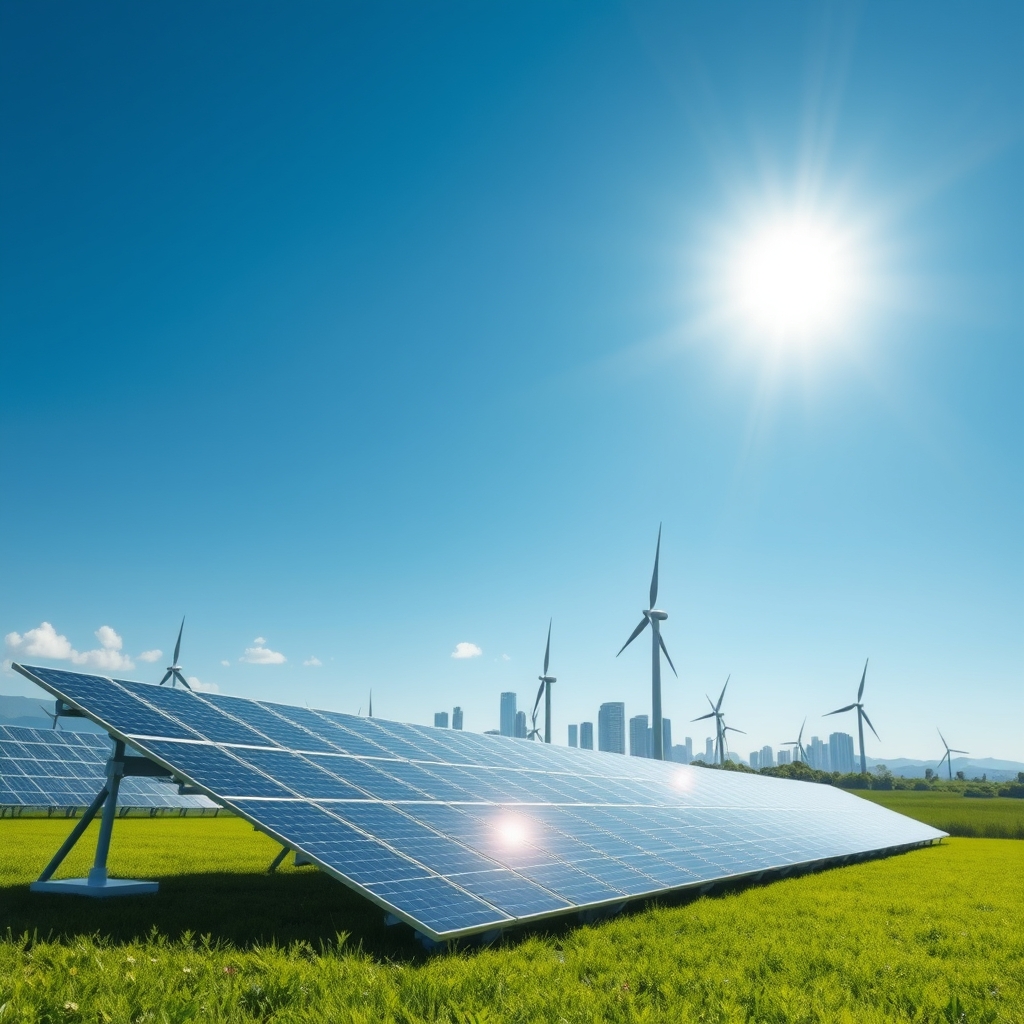
Secondo i dati aggiornati al 2023, la produzione di energia da fonti rinnovabili in Italia ha raggiunto circa il 40% del totale consumato, con un aumento costante rispetto al 30% registrato solo cinque anni prima. L’Italia si posiziona così tra i Paesi europei più dinamici nel campo delle energie verdi, grazie a investimenti significativi e a una crescente diffusione di impianti solari fotovoltaici, eolici e idroelettrici. Particolarmente interessante è il ruolo del solare, che ha fatturato oltre il 50% della nuova capacità aggiunta nel 2022, sostenuto sia da politiche pubbliche che da un calo dei costi tecnici.
Parallelamente, il sostegno all’efficienza energetica ha rappresentato un tassello chiave, con numerosi programmi di incentivi destinati a imprese e privati, come il cosiddetto Ecobonus, incrementando la domanda di soluzioni per il risparmio e la riduzione delle emissioni. I dati ENEA indicano che nel solo 2023, gli interventi per l’efficientamento energetico nelle abitazioni hanno portato a una diminuzione media dei consumi del 15-20% per unità abitativa, un risultato cruciale in un periodo caratterizzato dall’aumento dei prezzi dell’energia e dall’emergere delle crisi geopolitiche che hanno inciso sulle forniture tradizionali.
Tuttavia, non mancano le sfide: la dipendenza dall’importazione di gas naturale rimane elevata, coprendo circa il 40% del fabbisogno energetico nazionale, un elemento di vulnerabilità soprattutto in contesti di tensioni internazionali come quello vissuto nel 2022-2023. Questa fragilità ha spinto il Governo italiano a diversificare le fonti di approvvigionamento, accelerando anche il processo di decarbonizzazione attraverso la produzione di idrogeno verde, con l’obiettivo di sviluppare una filiera italiana dell’energia sostenibile e di garantire maggiore sicurezza energetica a medio termine.
Un esempio emblematico di questa transizione è rappresentato dall’iniziativa del
Inflazione globale in transizione: tassi, energia e supply chain che riscrivono la crescita mondiale
Negli ultimi tre anni l’economia mondiale ha attraversato una fase di forti turbolenze: dalla ripresa post-pandemia al picco inflazionistico del 2022, fino alla reazione vigorosa delle banche centrali. Oggi si vive una fase di transizione in cui tassi di interesse più elevati, volatilità energetica e complesse dinamiche delle catene di fornitura stanno ridefinendo le prospettive di crescita. Questo articolo analizza i principali fattori in gioco e le possibili implicazioni per imprese, investitori e policymaker.
Contesto: la fine del ciclo espansivo e la corsa ai tassi. L’aumento dei prezzi iniziato con i colli di bottiglia produttivi e l’effetto base della ripresa si è intensificato nel 2022, con punte di inflazione particolarmente acute in alcune economie avanzate. La risposta è stata un inasprimento monetario rapido: molte banche centrali hanno alzato i tassi di riferimento di centinaia di punti base per riportare la domanda in equilibrio. Il risultato è una crescita globale più moderata rispetto al rimbalzo del 2021, con effetti differenziati tra paesi a seconda dell’esposizione energetica, del grado di indebitamento e della struttura delle catene di valore.
Analisi: tassi di interesse e trasmissione sul credito. L’inasprimento monetario ha stretto le condizioni finanziarie: il costo del denaro più alto ha ridotto margini e investimenti in settori sensibili al capitale, come l’immobiliare e la tecnologia ad alta intensità di capitale. Le imprese con leva finanziaria elevata hanno visto salire il servizio del debito, incrementando il rischio di ristrutturazioni. Parallelamente, i mercati emergenti più vulnerabili all’apprezzamento del dollaro hanno sperimentato pressioni sui bilanci esteri e volatilità sui mercati dei capitali.
Analisi: l’effetto dell’energia sulla dinamica dei prezzi. Lo shock energetico causato dal conflitto tra Russia e Ucraina ha riportato al centro l’esposizione alle fonti fossili. Paesi con elevata dipendenza dal gas hanno dovuto rivedere piani industriali e politiche di contenimento dei costi energetici. Al contempo, la volatilità dei prezzi dell’energia ha accelerato investimenti nelle rinnovabili e nella diversificazione delle forniture, aprendo spazi per nuovi progetti infrastrutturali e per la rinegoziazione di contratti a lungo termine.
Analisi: supply chain e reshoring. La crisi delle catene di approvvigionamento ha evidenziato la fragilità di modelli globalizzati estremi. Aziende e governi stanno bilanciando efficienza e resilienza: molti settori puntano su nearshoring, diversificazione dei fornitori e scorte strategiche. Questi cambiamenti influiscono sui costi unitari e sui tempi di produzione, ma aumentano anche la sicurezza delle forniture in caso di shock geopolitici o sanitari.
Esempi concreti. Nel manifatturiero europeo alcune imprese hanno investito in impianti più flessibili vicino ai mercati finali, riducendo l’impatto dei ritardi marittimi. Nel settore energetico, aziende e stati europei hanno accelerato l’import di GNL e l’installazione di impianti eolici e fotovoltaici, riducendo progressivamente la vulnerabilità agli shock delle forniture di gas. Nei mercati emergenti, paesi esportatori di materie prime hanno beneficiato dei rialzi dei prezzi delle commodity, ma hanno anche affrontato una maggiore volatilità delle entrate fiscali.
Implicazioni future: scenari e rischi. La combinazione di tassi strutturalmente più alti e transizione energetica apre a due scenari principali. Nel primo, una normalizzazione graduale dell’inflazione permette una stabilizzazione dei tassi e una ripresa moderata degli investimenti. Nel secondo, nuove ondate di shock—dall’escalation geopolitica a interruzioni energetiche—possono alimentare pressioni inflazionistiche e costringere le banche centrali a mantenere una politica restrittiva più a lungo, rallentando la crescita globale.
Implicazioni future: opportunità per l’Italia e le imprese. Per l’Italia l’orizzonte richiede strategie mirate: rafforzare la competitività tramite investimenti in produttività, promuovere la diversificazione delle esportazioni e accelerare la transizione green. Le PMI possono trarre vantaggio dall’adozione di tecnologie digitali per ridurre i costi operativi e rafforzare la resilienza delle filiere. A livello di politica pubblica, è cruciale conservare margini fiscali per sostenere investimenti strategici e offrire strumenti di supporto mirati a settori vulnerabili.
Conclusione: equilibrio e adattamento. Il passaggio da uno shock inflazionistico acuto a una fase di transizione richiede equilibrio tra stabilità monetaria e politiche industriali lungimiranti. Gli attori economici devono pianificare per un mondo in cui i tassi potrebbero rimanere più elevati rispetto al passato recente, le forniture energetiche saranno più diversificate e le catene di valore più resilienti. La sfida è trasformare questi vincoli in opportunità di modernizzazione e crescita sostenibile.